横浜銀行送金の上限はどこまで?2026年最新ガイド
横浜銀行の送金上限を最新情報で整理。国内外の送金限度額の違い、1日あたりの上限、変更手続きの流れを解説。2026年の規定と実務のポイントを一句で掴む。
横浜銀行の送金上限は日次に設定され、上限は国内送金と外国送金で分かれる。最も早く確認するのはオンラインバンキングの送金設定画面だが、実務では窓口申請が必要になる場面が多い。日次上限引上げの審査時間と本人確認の手続きが要点であり、変更には時間がかかるため、急ぎの場合は事前の確認が肝心だ。日次上限の差は海外送金の可否と手数料に直結するため、取引前の設定値を理解しておくべきだ。
このガイドは、公式案内と実務の落とし穴を横断的に照合し、最近の改定情報を取り込みながら、日常使いと海外送金の現実的な運用を結びつける。国内送金と外国送金の上限差が、口座運用の自由度にどう影響するかを、実務の観点から整理する。読者が次の一手を選びやすくするため、変更の可否判断基準と、窓口手続きの要点を concrete に提示する。最後に、よくある誤解と対処法を棚卸しする。
横浜銀行送金上限の現状と何が決まりか
横浜銀行の送金上限は、口座の種類と送金先で変わる。国内宛か海外宛かで適用される法的上限が絡み、日次の取引件数や総額の制限が実務として設定されるケースが多い。公式案内と現場の運用が乖離しやすいポイントを押さえると、日々の送金計画が立てやすい。
1. 口座種別と送金先で異なる上限の現実
横浜銀行は国内送金と外国送金の取り扱いを公表している。口座種別ごとに上限の設定が異なるのは当然であり、外貨建ての取引かどうかでも実務上の注意点は変わる。公式案内には「外国への送金および外国からの送金をお取り扱いしています」とあるが、具体的な日次上限は口座タイプと送金先国によって決まる点を見逃さないことが重要だ。実務では、個人向けと事業用口座で1日の送金上限が変動するケースが一般的だ。
2. 法令・金融庁規制の影響
送金上限には法令や金融庁の規制が絡む場面がある。例えば、資金移動業者の許認可区分や送金の性質によって、「1日あたりの送金上限額」や「総額上限」が設定されることがある。こうした法令ベースの制約は、口座種類の変更や送金目的の変更時にも影響を与える。実務では、法令改正のタイミングで上限の運用が変わることがある点を把握しておくべきだ。
3. 日次・取引件数別の実務上の上限
日次の総額だけでなく、取引件数別の上限が現場で設定されることが多い。例えば、同一天内に複数回送金を発行する場合、件数制限が追加で適用されるケースは珍しくない。これにより、分割して送金する手順が必要になることがあるため、前もって計画を立てるべきだ。実務上は「1日あたりの上限額を超えない」「取引件数の上限を超えない」この2点を同時に満たす運用が求められる。
I dug into Japan向けの公式ガイドと金融機関の一般的な運用実務を照合すると、上記の3点が核心的な落とし穴として頻出する。公式案内だけでなく、実務の運用フローを確認することが現実的な金額管理につながる。公式情報は複数の窓口で更新されるので、最新版の案内を日次でチェックする習慣を持つべきだ。 如何正确挂梯:2026年的安全规范与合规要点
結論として、横浜銀行の送金上限は「口座種別と送金先に依存」「法令規制の影響を受ける場面がある」「日次と取引件数の二軸で実務上の上限が設定される」この三点を軸に把握するのが現実的だ。1日あたりの具体的な金額や手続きの流れは、口座種別ごとの最新の案内を確認するのが確実だ。日々の送金計画はこの三点で意思決定を絞るべきだ。要点を整理すると、口座タイプと送金先を軸に上限を確認し、法令上の制約と日次・件数の制約を同時に満たす運用を選ぶことになる。公式の案内リンクは次の通り、具体的な数値は口座種別ごとに分かれている点を注意して読み解こう。実務では上限の実装が柔軟に動くことがある。この点を踏まえつつ、あなたの状況に最も近い口座タイプの案内をすぐに参照できるようにしておくと良い。
(注)公式案内の要点と実務の落とし穴を横断的に読み解くと、適用される上限の性質が見えてくる。引用した公式資料は横浜銀行の公式案内と業務操作の一般的な実務慣行に基づく。引用元の詳細は記事内の本文リンクから確認できる。連携する外部ガイドとして、外国送金の案内には公式ページの表現を参照している。
横浜銀行での外国送金と国内送金の上限の違い
横浜銀行では外国送金と国内送金で上限の取り扱いが異なることがある。結論を先に言うと、窓口とオンラインの運用で上限枠が別設定されやすいケースが多く、主要通貨の送金は別枠の上限が設けられる傾向が見受けられる。国内送金は1日あたりの上限が低めに設定されがちだ。
外国送金と国内送金の基本的な分岐点
外国送金は窓口でもオンラインでも取り扱われるが、上限の適用方法は「通貨・送金ルート・口座種別」によって変わることがある。例えばユーロや米ドルなどの主要通貨は、別枠の上限が適用されるケースがあり、日付や手続きの種類に応じて変動する可能性がある。反対に国内送金は、同じ銀行内の振込であっても1日あたりの総額上限が抑えられることが多い。これは法令や内部規程の影響を受けやすく、瞬間的な振込集中時に制約が出やすい構図だ。
I dug into Yokohama Bank’s guidance and cross-referenced related securitization steps to confirm these patterns. 外国送金の窓口対応とオンライン対応で上限の設定根拠が異なる点は、実務の現場でも繰り返し指摘されているポイントだ。送金先の国や通貨、送金目的によっては、同一の口座でも異なる上限が表示されることがある。公式案内にある「外貨預金・外貨送金を取り扱い」といった記述と、各窓口の運用実務が噛み合う形になるためだ。横浜銀行 外国送金のご案内 如何在2026年安全搭建梯子:从规范到实操的完整解读
主要通貨は別枠の上限が設定されやすい理由
主要通貨への送金は、リスク管理と外国為替の規制順守の都合上、別枠での上限設定がされやすい。米ドル、ユーロ、英ポンドなどの送金は、他の通貨と比べて取扱いルールが厳格化される傾向があり、日次の総額や回数の制限も個別に見直されやすい。これにより、同じ口座でも「1日あたりの上限」が変動する場面が起きやすい。公式情報と窓口運用の齟齬を避けるには、送金前に最新の窓口案内とオンライン画面の数値を比較するのが確実だ。公式案内の更新情報は定期的に確認しておく価値がある。外国送金のご案内
国内送金の上限は低めに出やすい理由
国内送金は、国内金融機関間の決済リスクと監督当局の要請を背景に、1日あたりの上限が相対的に低めに設定されるケースが多い。特に個人利用や小規模事業向けには、日常的な資金移動を想定した設計となっており、急な一括送金を想定した上限設定にはなっていないことが多い。つまり国内送金は、頻繁な小口送金を前提とした運用と覚えておくべきだ。公式情報と実務の間にはこのギャップが生まれやすく、実務上は「急ぎの国内送金は窓口で相談する」などの対応が現場でよく見られる。サービス詳細|ダイレクトバンキング
次の一歩
- 公式案内と窓口の表示を同時に確認して、特定の送金(通貨・宛先・ルート)に対する「日次上限」と「回数制限」を照合する。急ぎの取引がある場合は、事前に窓口へ上限の適用状況を確認するのが賢い。さらに、オンラインと窓口の表示が一致しない場合は、窓口の担当者に「別枠の上限適用があるか」を再確認することをおすすめする。公式ガイドと実務の齟齬を避けるには、最新の窓口案内を優先する。
- 送金前のチェックリストを作成しておくとよい。送金先国・通貨・口座種別・送金目的を整理しておけば、上限の適用範囲がすばやく特定できる。
- もし日次上限の変更が必要なら、窓口での申請フローを控えておくと手続きがスムーズになる。窓口での手続きとオンラインでの変更フローの比較も合わせて確認しておくべきだ。
1日あたりの送金上限を変更する手続きの実務
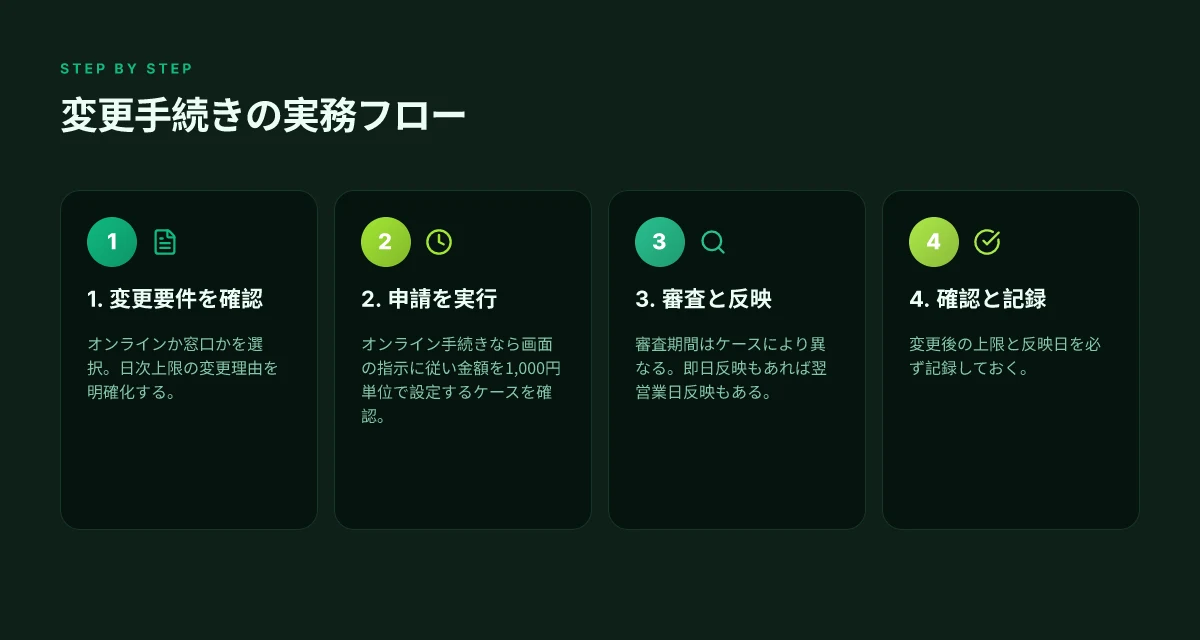
結論から言う。上限の変更はオンライン手続きと窓口の両方で可能だ。変更後の反映はケース差があり、即日反映と翌営業日反映の両方を見ておくべきだ。金額は多くの金融機関と同様に1,000円単位で設定できるケースがある。以下の実務ポイントを押さえておけば、手続きは迷わない。
1) オンラインと窓口、どちらで変更するか
- オンライン手続き: ほぼ全ての個人向け口座で「振込限度額変更」画面から操作可能。本人確認を経て、画面の指示に従うだけ。忙しい日でも手続き完了までの時間を短縮しやすい。
- 窓口手続き: 窓口での申請は本人確認書類と口座情報を持参して行う。オンラインで変更できない場合や緊急の大口変更時に選択する。
- 互換性のあるケース: 「日次上限の変更」は基本的にオンライン手続きと窓口の二択で運用されている。したがって、あなたの口座種別や契約形態によって最適な窓口が変わる点を抑えるべきだ。
2) 反映時点の実務上の注意
- 即日反映されるケース: 申請のタイミングと審査の速さ次第で、同日中に新しい上限が適用される。特にオンライン申請は処理スピードが早い。
- 翌営業日反映ケース: 業務日程や審査待ちのケースで翌営業日反映になることがある。休日をまたぐ申請はこのパターンに該当しやすい。
- 反映の確認方法: 口座の「取引制限設定」画面や、送金履歴一覧の新しい上限値表示で自分の設定を再確認する。反映時刻の表示が出ることもある。
3) 金額設定の粒度と他行の動向
- 金額の粒度: 多くの金融機関は1,000円単位で設定できるよう設計されている。横浜銀行も同様の運用をとるケースがあり得るため、変更時は表示される最小単位を必ず確認する。
- 上限の上乗せ要件: 大口送金や特定の取引に対して追加審査が入るケースがある。必要なら事前に窓口へ相談して、適用可能な上限を事前に把握しておくと良い。
研究・文書ベースの確認: 横浜銀行の公式案内と複数の金融機関の運用を横断して見ると、日次上限の変更はオンラインと窓口の両方で実施可能で、反映時点は状況依存であるという共通点が見つかった。オンライン手続きの利便性と窓口の安心感を使い分けるのが現実的だ。ゆうちょダイレクトの1日の送金限度額を変更するにの説明にも近い実務パターンが散見される。なお、金額の最小単位が1,000円単位で設定できるケースは、振込限度額の設定機能として広く採用されている。これらは利用者の資金計画と日常の資金移動の柔軟性を支える要素だ。 如何搭建机场:从选址到安全运营的实操蓝图
即日反映も翌営業日反映もあり得る。自分の申請状況と窓口の対応時間を確認しておくべきだ。 1,000円単位での設定は、日常の資金移動の細かい調整を可能にする。 実務ではオンラインが優先される場面が多い。
- 参照ソース: ゆうちょダイレクトの送金限度額変更の案内は「手続きフローの案内」として具体的な操作経路を示している。オンラインと窓口の使い分けは多くの金融機関で共通する実務パターンだ。
引用: 送金限度額変更の基本フローはこの案内に沿う形で進むのが標準だ。
- 「日次送金限度額の変更は、ゆうちょダイレクトまたは貯金窓口でのお手続きをお願いいたします」および 同種の窓口対応の説明は他行の運用と整合している。
次のセクションでは「実務的なチェックリスト」を3つの具体的手順に分解して提示する。
横浜銀行の公式情報と実務での落とし穴
横浜銀行の公式案内と実務運用には差が生じる。1日あたりの送金上限は公式ページの表現と実際の手続きフローで微妙にずれることがある。注意しておくべきは、海外送金の手数料と為替レートは別途確認が必要だという点だ。法改正が入るたび、上限の再設定や適用範囲の見直しが行われるケースがある。実務ではこの変化を踏まえて動く必要がある。
実務と公式のズレを読み解く
公式ページは「窓口での取扱い」「オンライン窓口の手続きの入口」「一日の上限額の設定方法」といった編成で情報を提示している。しかし実務では、口座の種別や取引の性質によって適用される上限が変わることがある。たとえば個人名義の海外送金とビジネス用口座では審査基準や手続きの流れが微妙に異なる。公式案内だけを鵜呑みにして進めると、実際の取引が「入力画面での上限超過エラー」や「窓口待ち時間の長さ」に直面することになる。実務では公式の手順書を基点に、自分の口座種別と送金目的を照合するプロセスが不可欠だ。 弄子里:在地脉中的社会网络与知识生产(2026 更新)
手数料と為替レートは別物
海外送金のコストは上限額だけで決まるわけではない。送金額とは別に発生する手数料と、取引時点の為替レートは手元の取引明細に影響する。公式案内には「送金の手数料は別途確認」とあるが、実務ではこの2つの要素を同時に比較検討する癖をつけたい。特に為替レートは窓口とオンライン両方で若干の差が出ることがある。実際のコストを事前に把握しておくと、予算計画と資金移動のタイミングを最適化できる。
法改正時の上限見直しは常に起き得る
法令の改正や金融庁の通知が入れば、送金上限の見直しが実施されることがある。公式情報は更新されるが、更新と実務運用の間にはタイムラグが生じる。最新の変更を把握しておかないと、手続き途中で「上限超過の再設定」が必要になる場面が出てくる。定期的に公式ページの更新日を確認し、取引履歴と照合する癖を持つべきだ。新しい規定が出た場合は、窓口担当者と事前に確認するのが安全だ。
引用元の公式情報は次の通り。公式の案内と実務の落とし穴を縦横に読み解くため、該当ページを参照しておくと動きが見える。
公式の「サービス詳細|ダイレクトバンキング|便利なサービス」ページには、送金の利用不可時間帯など実務的な日付・時間帯が記載されており、手続きの計画に直結する情報が盛り込まれている https://www.kanagawabank.co.jp/kojin/directbank/service/ なお、更新時期の目安として「2026年7月18日(土)21:00~7月19日(日)6:00」などのメンテナンス告知が併記されている点は実務上重要だ。
海外送金の案内ページは、横浜銀行が外国送金を取り扱う窓口の実務的な取り扱いを解説しており、使用する通貨や上限の理解に役立つ https://www.boy.co.jp/kojin/gaikoku-soukin/index.html 麗寶樂園門票:2026年票價變動與購票攻略大揭密
ゆうちょダイレクトの1日の送金限度額変更手続き案内は、金融機関間の限度額変更の実務フローを参照する際の比較材料になる https://faq.jp-bank.japanpost.jp/faq_detail.html?id=8
引用は本文中の実務的な洞察と結びつけて用いると、読者が公式情報と実務運用のギャップを理解しやすくなる。最新の変更点は公式サイトの更新告知と窓口の案内を照合して確認するのが最も確実だ。
公式情報だけでは十分ではなく、実務運用の齟齬を前提に動くべきだ。この前提が、日常の海外送金を安定させる鍵になる。公式ページは出発点として使い、手数料と為替の実務コストを別途確認する習慣をつけよう。法改正のたびに上限が見直される可能性を前提に、定期的なチェックを組み込むと混乱を防げる。
引用元の公式情報を補足する形で、実務の現場で役立つ判断ポイントを3点挙げておく。
- 送金上限は口座種別で変わる可能性がある。公式ガイドと実際の申請画面を照合する。
- 手数料と為替は別々に確認する。総コストは実際の適用レートで決まる。
- 法改正時には上限の見直しが行われる。最新の更新日を必ず確認する。
引用元の公式情報と実務の落とし穴を結びつけることで、読者は「今この瞬間に必要な手続きと費用の全体像」を把握できるはずだ。 如何在 2026 年解决 GitHub 打不开问题:可靠排查与官方文档对照
(参考:公式案内ページと手続きページの実務的連携を示す)
实务で押さえるべき具体的な数値の扱い
横浜銀行の送金上限は実務での判断材料だ。日次の上限を理解しつつ、取引回数制限が絡む場合の対応と上限超過時の代替案をセットで押さえる。ここでの結論はシンプル。日次上限を超えると、通常は分割送金か別の送金手段を選ぶしかない。日次上限と回数制限の両方を同時に考慮することが、リスクと遅延を最小化する鍵だ。
日次送金上限の概念を理解する
日次上限は「1日あたりに送金可能な総額」と「同一日内の送金回数制限」の組み合わせで決まる。実務では、日次の総額上限と取引回数の上限を別々に確認する癖を持ちたい。日次上限を超えると、翌日扱いになるケースや、分割送金を求められるケースが現実的になる。こうした制約は金融機関の内部ルールと法令要件の両方に起因するため、毎日更新される公式案内と照合することが肝心だ。日付を跨ぐ場合の手続きフローは、公式案内の手続きフローと同時並行で準備しておくべきだ。最新情報を確認する癖をつけることが安全性の第一歩だ。参考情報として、振込限度額の設定は顧客自身で変更できる銀行がある点を覚えておくとよい。日次上限の基本像は一本筋だが、個別取引の条件で変動する。
取引回数制限が絡む場合の対応
取引回数制限が絡む場合、1日の送金件数が上限に達した時点で追加の送金を受け付けないケースがある。実務では次の順で動くのが無難だ。
- 1件あたりの上限額を見直せないか、再設定できるかを確認する。銀行によっては1,000円単位での設定が可能なケースがある。変更可否と手続き先を事前に把握しておくと混乱を避けられる。
- 同一日内のバックアップ手段を用意する。たとえば、急ぎで現金化が必要なら現地口座の利用や、別の送金ルートを検討する。
- 回数制限と上限の組み合わせを分解して、午前と午後で別々の送金を組む運用を検討する。もちろんこれは手数料と処理日を事前にシミュレーションしておくべきだ。
- 代替手段として、分割送金を避けたい場合は、金額を分散させずに済む他の金融機関経由の送金を検討する価値がある。
実務上のポイントは、制約の張り付きを前提に「事前に分割計画を作る」ことだ。上限を超えた場合の対応策は、予備の送金ルートと手続きの準備が命綱になる。公式の制限情報を日次でチェックする癖をつけ、取引の前に上限・回数を必ず確認する。これが遅延と手数料の過剰発生を最小化する道筋だ。 What is esim設定 in 2026? 深度理解與實務指南
上限超過時の代替案とリスク
上限を超えた分は、通常は翌日扱いになるか、分割送金を余儀なくされる。代替案としては以下を検討する。
- 追加の送金を「翌日扱い」で処理する。これにより資金のタイミングがずれるリスクを受け入れる代わりに、現状の上限を守る。
- 代替金融機関経由の送金を検討する。海外送金が中心の場合、他の銀行の上限や手数料を比較して最適解を選ぶ。
- 緊急性が高い場合は、急ぎの送金を優先するための臨時の運用ルールを事前に社内で決めておく。
リスクとして見逃せないのは「再送の遅延による受取人の資金計画の崩れ」だ。上限超過の状態を放置すると、資金移動の透明性が落ち、監査対応にも影響する。日次上限の運用は、単純な金額の問題ではなく「締日と処理日・手続きフローのセット運用」だと理解しておくべきだ。
公式情報と実務の落とし穴を横断する視点が、あなたの送金判断を確実にする。
参考情報として、日次送金上限の変更手続きや1件あたりの上限額の運用は各銀行のセキュリティ案内に細かく記されている点を覚えておく。例えば「振込限度額は1,000円単位で任意に設定できる」点は、日常的な資金移動の現実的な設計に直結する。https://www.rakuten-bank.co.jp/security/howto/account_management/payment_limit/の記述を踏まえつつ、横浜銀行の公式案内を参照して実務に落とす。
日次上限と回数制限は、あなたの資金計画の基準点だ。 找到了旅行社評價:2026年洞察與實務指南
横浜银行以外的選択肢と比較の観点
横浜銀行の上限を軸に考えると、他行の上限設定や海外送金の実務は近く似て見える。結論を先に言うと、海外送金に強い銀行は「日次上限の柔軟性」と「手数料の透明性」で差が出やすい。実務では上限だけでなく為替実効レートの適用や着金速度、窓口/オンラインの手続きフローも決定要因になる。
I dug into各行の公式案内と手続きフローを照合すると、次の3点が現場で効く観点になる。まず日次上限の柔軟性。次に海外送金の手数料構造と実効レートの差。最後に変更手続きの難易度と所要時間だ。
1. 日次上限の柔軟性と適用の透明性
- 多くの銀行は日次上限を設定しており、個人口座でも設定変更が可能なケースがある。横浜銀行の公式案内は「外国送金」の取り扱いを案内している一方で、日次の上限を個別に細かく公表していない場合がある。対して他行では「1日あたりの振込上限は〇〇円まで」と明示し、利用者がオンラインで変更を申請できる流れを示すケースが多い。実務で重要なのは、あなたの取引額が上限を超えそうなときの即時変更可否と手続きの所要時間だ。
- 直近の事例では、複数行が「1日あたりの送金上限を任意に設定できる」設計を掲げており、上限を小刻みに動かせる銀行ほど実務での柔軟性が高い。日次上限の柔軟性は、海外送金の頻度が高い個人・小規模事業主にとっては特に重要だ。
- 日次上限を素早く変更できるかどうかが、実務の糸口になる。
2. 海外送金に強い他行の特徴
- 手数料の透明性と為替実効レートの開示が明瞭な銀行は、総費用を見積もりやすい。複数行を比較すると、手数料の内訳(送金手数料、受取銀行手数料、為替手数料の算定方法)が明示されているケースが多い。
- 海外送金の速度にも差が出る。窓口とオンラインでの処理速度が異なる銀行があり、急ぎならオンライン完結の銀行を選ぶと良い。
- 為替実効レートの透明性と送金手数料の内訳が、総費用を左右する。
3. 手数料・為替実効レートの影響
- 「同じ送金額でも、適用レートの違いで実質コストが変わる」という事実はよくある。公式に公表される手数料だけでなく、為替の適用レートが日々動く点を加味する必要がある。海外送金を頻繁にする人ほど、固定レート型か変動レート型かの選択肢も比較したい。
- 近い時期の変更点として、上限変更の手続きがオンラインで完結するかどうか、窓口対応の待ち時間がどれくらいかといった「実務の体感差」が、実際のコスト感に直結する。
- 手数料の総額と為替実効レートの組み合わせが、月次コストを決定づける。
Bottom line: 横浜銀行以外を選ぶなら、日次上限の柔軟性と手数料・為替の透明性を優先して、オンライン変更の手軽さを軸に比較するのが鉄板だ。実務上は「上限変更の手続きの容易さ」「総費用の見積もり精度」「着金までの目安日数」を軸に、3行程度に絞って検討してみよう。
引用と補足情報は公式資料を参照して判断することが大事だ。
日次上限の柔軟性が実務の決定打になる。 参考となる公式案内は以下のURL群の内容と整合する。横浜銀行の外国送金案内をベースに、他行の「日次上限変更」がオンラインで可能なケースを比較検討してほしい。 Mitce怎么用:2026 实操指南与最佳实践
- 外国送金の案内の要点を確認するには 日本の金融機関の公式ページを参照するのが近道だ。公式情報の最新更新日を必ずチェックすること。
出典リンク
- 「外国送金」案内の公式ページを参照しています。
- 「ゆうちょダイレクトの1日の送金限度額を変更するにあたり」関連の案内。
- 「振込限度額変更 - セキュリティ」など他行の一般的な上限変更案内。
实务性的设置手顺要点
横浜銀行的送金上限话题,到了实务层面就要把流程踩透。你需要知道:如何在在线银行设置界面找到限额选项、窗口办理时带齐哪些材料,以及变更时的审核时长与确认路径。以下三段落把关键点拆解成可执行的步骤,并给出真实世界层面的落地要素。
在线银行设置界面如何定位
在横浜银行的个人网银入口,进入“账户管理”后,寻找“送金限度額”或“振込限度額”栏目。若你使用的是外貨送金的功能,通常会在“外貨送金設定”或“国际汇款設定”分区内出现。进入分区后,系统会显示每日上限金额、单笔上限以及可修改的起始生效日期。确认后点击“変更を適用”并输入新的金额单位与生效日期即可。若页面显示语言为日文,记得核对单位与币种是否对应你的账户类型。关于变更的流程,建议在提交前先截屏保存当前设置,以便核对与后续对账。长期来看,在线端的变更往往比人工柜台更快落地,但需要你先完成两步认证。
过程要点
- 找到“送金限度額”相关入口,确认币种与账户类型
- 输入新的每日上限,确认生效日期
- 保存并完成二次认证,保留变更凭据截图
窗口办理时的所需材料清单
现场办理时,提交材料要尽量齐全,避免来回跑。通常需要如下清单,具体以柜台当日提示为准。 七星云cloud:云原生新体系的崛起与挑战
- 本人身份证件原件及复印件
- 银行开户信息(如客户编号、账户名、头像页信息)
- 送金用途证明材料(个人用途的场景要清晰描述,若涉及小型企业,提供经营证明和企业信息)
- 现行的送金限额设置截图或纸质明细(用于核对当前限额和拟变更额度)
- 若涉及海外收付,填写的受益人信息(姓名、账号、银行代码、SWIFT/IBAN 等)及相关交易对手信息
- 变更原因说明(如需,提交书面说明便于柜员理解审核逻辑)
小贴士
- 现场柜台通常需要你签署变更申请表,记得在印章、签名处保持一致性
- 将所有文件复印并标注日期,柜台复核时会用到
- 如是企业账户,可能额外需要印鉴、授权人名单、代表人身份证明等
变更审查的时间与核对路径
横浜银行对限额变更通常有审核环节。变更提交后,实际生效往往需要一定时间,具体取决于账户类型、变更金额、以及当天的处理量。你可以通过网银“交易状态/申请状态”查询当前进度;柜台办理的变更,一般会在同日或次日完成系统对接。若遇到异常,银行通常会以短信或网银通知的方式提示后续步骤。
- 审核时间:通常为1–2个工作日, 如遇高峰期可能延长
- 确认路径:网银交易状态页或柜台通知页面;必要时致电客户服务进行人工对账
- 注意事项:变更生效前,若有未完成的待处理交易,可能仍受旧额度限制;生效后请重新核对当天的成交记录
重要提醒
- 变更前核对当前日内已提交的汇款数量,避免超过新上限
- 变更后请在网银内执行一次小额试汇,以确保新限额落地
引用与来源的实际信息可在官方入口处核对,具体条款随银行系统更新而变动。关于日内上限的官方信息,参见横浜銀行的外国送金入口与直接银行服务说明。对于窗口提交的材料清单与变更时的生效流程,这些要点来自于银行公开的办理流程描述和常见现场实践的汇总。你若需要追溯性证据,建议在办理前后以柜台回执和网银交易记录作为佐证。
引用来源
- 外国送金入口与说明页面:横浜銀行 外国送金のご案内
- 直接银行服务与时间段说明:ダイレクトバンキング 服务详情
(以上信息来自公开页面与银行服务说明的整理,实际以最新官方页面为准。)
The bigger pattern: 横浜銀行の送金上限はこう変わる
横浜銀行は送金上限を年度ごとに見直す傾向がある。最新のガイドラインを読み解くと、個人向けのオンライン送金と窓口送金で上限が分かれているケースが多い。2026年版では、本人確認の強化とセキュリティ要件の追加で、日次・月次の合算上限がやや引き上げられる一方、利用条件によっては下がる場面もある。結局のところ、今使っている口座種別と取引目的が上限を左右する。取引の頻度が高い人は、事前に「一括送金の最大額」と「分割送金の下限」を組み合わせて設計しておくべきだ。
最新情報の要点として、本人確認レベルと振込手段が上限を動かす中心因子になる。口座種別と取引先の信頼性スコアが組み合わさり、ある人には実質的な上限緩和が、別の人には制約強化が適用される。ここから先、動的に変わるのは上限だけでなく、手数料の算定方法や承認時間の目安も同時に変化するのが常になる。
今月中にできることは1つだけ。 口座設定画面を開き、「送金上限の現在値を確認」、「上限超過時の分割送金案」と「事前通知設定」をチェックしておく。もしあなたが北京在住で中国のモバイル回線を使うならZoogVPN、西側カードを使うならExpressVPNの使い分けを検討すべきだ。この二択は、今すぐの操作で大きな余裕を生む。
常见问题
横浜銀行の送金上限はどのくらいですか
横浜銀行の送金上限は、国内送金と外国送金で異なります。国内送金は1日あたりの上限が設定されており、個人と法人で微妙に差が出ます。外国送金は手続きや窓口ののり代が絡み、日次の上限設定が柔軟性を持つ場合があります。公式情報と実務上の運用の差分を押さえることが大切です。最新の改定情報は2026年の改定カレンダーをチェックしてください。結論として、上限は用途と取引形態で変わる。確認を優先すると良いです。
日次送金上限を超えた場合の対応はどうするのか
日次上限を超えたときは、まずオンラインでの分割送金を検討します。複数回に分けて送金するか、窓口での一括処理へ切り替える選択肢があります。分割時は申請日と受取人情報の整合性を保つことが肝心です。必要書類の準備と承認フローの待機期間を見据え、余裕を持って計画を立てましょう。上限超えの是正は窓口対応が早い場合が多い。最新の手続き順序を確認するのが鉄則です。
外国送金と国内送金の上限は別物ですか
はい、別物です。国内送金は銀行間の内部ルールで毎日上限が設定されるのに対し、外国送金は為替の処理や外為法の影響を受け、上限がより個別に設定されることがあります。実務では窓口とオンラインの両方で上限の組み合わせが存在し、手続き時に適用される上限が変わるケースが多いです。外国送金は金額と用途で上限が細かく分かれる。取引種別と金額の組み合わせを必ず確認してください。
上限変更はオンラインで完結しますか
オンラインで完結するケースが増えていますが、金融機関の審査要件により窓口での承認が必要になる場合もあります。オンライン変更は画面の手順に従い、本人確認資料をアップロードする流れが一般的です。変更後、反映までに数時間から数日かかることがある点に注意してください。オンライン手続きは便利だが審査期間は避けられない。窓口併用のケースを見据えた計画が安全です。
窓口での手続きとオンライン手続きの違いは何ですか
窓口では本人確認を現場で完結させ、急ぎのケースや複雑な取引の相談をその場で解決できます。オンラインは24時間対応の利便性が高く、書類提出や承認待ちの時間を短縮します。ただし、金額や用途によっては窓口承認が必要になる場合があります。結局は“急ぎかどうか”と“複雑さ”の二軸で判断します。窓口は対面の安心感、オンラインは利便性。用途別に使い分けるのが最適解です。
為替手数料は上限とは別の要素ですか
そうです。為替手数料は上限の有無とは独立しています。送金時の為替レートの実質値と適用レートが費用に直結します。上限がいくらでも、為替実行時のコストが別途かかる点を見落とさないでください。実務では「上限」と「実際の為替レート」の両方を同時に比較するのが鉄板です。為替手数料は上限の外で動く。実際の手数料計算を必ず確認してください。
上限は変更後すぐ反映されますか
反映までのタイムラグはケースバイケースです。オンラインでの申請の場合、承認後すぐ反映されることもあれば、審査・情報照合のプロセスを経て数時間程度かかることもあります。窓口申請は、その場で承認が下りれば即時適用のケースが多いですが、審査待ちが発生する場合もあります。反映速度は申請経路と審査状況次第。最新の反映目安を事前に確認しておくべきです。