三菱UFJ銀行 口座開設的實務指南:2026 更新中的要點與流程
本文聚焦三菱UFJ銀行口座開設的實務要點,涵蓋個人與法人所需文件、申請流程與常見問題,幫你在2026年順利開戶。
三菱UFJ銀行的線上與實體申請各自的「這一點」常被忽略。當你準備不足,審核就像卡在門檻,等不到簽核就已經耗走週末。首次關鍵是個人戶與法人戶的分野:嚴格清單與必要文件清單須在出發前就核對完畢,否則即使是小錯也會讓申請延誤。三菱UFJ銀行的官方口徑反覆強調這個分流的重要性,從第一步的資料準備到最終的現場簽章,每一步都能決定整個時程。
這篇文章從官方指南與實務案例出發,揭露在日常申請中常見的陷阱與解法。你會看到紙本通帳的變化、性別與年齡限制的細節、以及線上申請與實體窗口的實際差異如何影響審核時程與文件需求。了解細節、把握時間、準備齊全,能把整個開戶流程壓到短於預期的窗口。這些要點在 2026 年更新後更具參考價值,因為規定與流程的微調往往就在細枝末節中。
三菱UFJ銀行 口座開設的實務要點:流程與文件全覽
開戶流程在官方入口上逐步清楚地顯示紙本通帳的逐步取消,以及對代辦選項的局部提供。也就是說,現場辦理與線上申請會有不同的需求與步驟,細節在官方頁面會有更新。下面我以官方指南的要點為核心,整理三個實務要點,並以可操作的步驟幫你快速對應到你的情境。
官方入口中的變動與代辦選項
在 MUFG 的「口座開設」入口,紙本通帳逐步取消是長期方向的一部分。這意味著如果你要開設普通存款口座,系統更傾向於數字化處理與線上提交。對於非日語背景者或首次在日申請的人,這種變化就成了流程的拐點。官方仍保留部分現場代辦與諮詢服務,但核心申請與身分驗證的流程正在向線上遷移。從文案與更新日看,這個轉變是一個持續的演進。 官方入口說明中提到的紙本通帳取消與代辦選項
普通存款口座開設的數字化申請與個人資訊申報
普通存款口座開設的情境下,數字化申請成為主流。你需要上傳個人信息、身分證明與居住在日本的法定要件。數字化申請的好處在於速度與審核的透明性,但同時要求資料完整、清晰,避免因照片模糊或文件缺失而延宕。若你是外國人士,可能還會遇到入境狀況與簽證/居留身份的額外記錄需求,官方說法會在申請表單的資料說明中逐條列出。何時提供何種證明,通常以「身份證件與居住證明」為核心,其他資料如雇主資訊、源自財務的文件等則視具體情況而定。這部分的要點在於:資料完整、影像清晰、欄位對齊官方要求,能大幅縮短審核時間。 口座開設入口與申請表單的說明要點
未成年人需要監護人代為申請的規定
對於未成年人(含 15 歲以下),開戶往往需要監護人代為申請。這在官方說法中屬於嚴格的年齡與法定代理規範範圍。監護人需具備相應的身分證件與法定代理資格,並在申請時完成相對應的授權步驟。這不是單純的提交資料就完事,而是要在申請過程中同時完成代理人資訊的驗證與同意。若你是企業或法人在為未成年受益人辦理子女名下的賬戶,流程會另有分支,需參照法人開戶的相關規定。 法定代理人相關條款與申請流程的說明
結語:官方入口的變化正指向更高的線上自助性與透明度,但同時也要求申請者對照自身情況準備相對應的文件與授權流程。對外國人士而言,提前核對「居留狀態、身分證件格式與翻譯需求」尤為關鍵。若你只是需要快速判斷是否適用線上申請,先確認是否有紙本通帳的必須性,以及是否符合普通存款口座的數字化申請條件。未成年人部分則要與監護人共同完成申請與授權。你可以在官方入口逐步跟進最新公告與條款變更,避免因版本差異造成的混亂。 馬來西亞簽證:2026年最新政策與申請流程深度解析
開戶流程正在向線上化收攬,紙本通帳的角色越來越小。未成年開戶必須由監護人代為申請,這不是可選項。數字化申請對身分與資料完整性要求提高,因此準備齊全能顯著提速審核。
引用自官方入口的要點與條款更新,便於你在不同情境下做出最合適的選擇。若需要進一步核對細節,以下兩段是你可能想點擊的原始公開頁面:口座をひらく開設流程與キャンペーン頁面。這些頁面提供了當前可用的申請路徑與注意事項。
個人場景:如何準備口座開設的必備文件與步驟
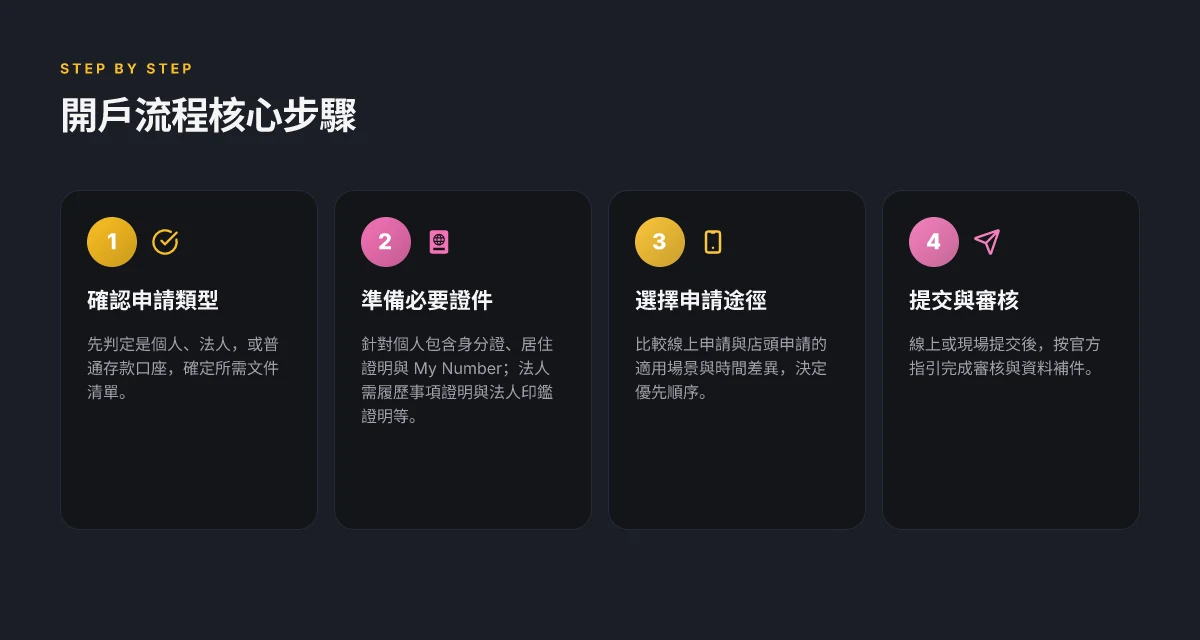
答案很清楚。要順利開戶,先確定身分證件與居住資訊,再理解 My Number 在普通存款口座的任意性,最後擬好實際的時間表與線上申請的可取得性。以下分成兩個實務點,讓你在日本銀行的個人戶頭開立上不踩雷。
身分證件與住民資訊確認
你需要的核心證件是政府核發的身分證件,通常包含照片與基本資料。常見組合是護照加上在留カード(或日本居民票)等居留證明。同時,銀行會要求你提供現居住地的住民資訊,確保地址與聯絡方式可被驗證。這些文件的組成直接影響到初次申請時的審核速度。從官方指南來看,這些資料的正確與時效性是通過的第一道門檻。需要特定證件的情況由分行現場判定,但整體邏輯是一致的。最穩妥的做法,是在申請前清單化你手頭的證件,並逐一核對其有效期限與簽名欄位是否完整。
My Number 在普通存款口座開設中的任意性
在普通存款口座開設時,My Number 的提交並非強制條件。也就是說,即便你擁有日本的個人號碼,也可以選擇暫時不提交,或在特定情況下提供。官方表述指出,若你只開設普通存款口座,My Number 的届出是任意的,銀行會依照個案需求引導你完成後續程序。對於居住在日本境外、需要快速完成開戶流程的讀者,這點意味著你可以先完成身份核驗與基本資料填寫,等到需要享有稅務申報或報表的時候再做補充。請記住,若你之後變更或新增資料,銀行往往要求更新以符合法規變動。 脉动云:2026年的体系结构原理与公开研究洞察
開戶時間表與線上申請的可取得性
現代銀行日益強化線上申請的便捷性,但時間表常因營運週期與申請量而有波動。官方資訊指出,口座開設的申請期間與促銷活動常同步公布,且部分專案與優惠需事先在行動應用程序內完成「要エントリー」的步驟。這意味著:若你打算在特定期間開戶,請提前下載銀行的口座開設應用、並在申請前完成所需的身份、住民資訊與可能的居留證明文件準備。若你打算同時完成促銷條件,還需要留意申請期間與入金要求。整體路徑是:先完成身份與居住資料的準備,然後在官方線上平台提交申請,最後在分行或應用內完成後續審核與資金轉入。
表格快速比較兩種申請路徑
| 路徑 | 資料準備要點 | 申請速度的影響 | 需要關注的點 |
|---|---|---|---|
| 線上申請 | 身分證件與居住資訊、必要時提供 My Number | 快速審核,通常在家中完成初步提交 | 確認網路環境與證件掃描清晰度 |
| 分行現場申請 | 現場共用證件與原件核驗,可能需要面談 | 可能較慢但審核彈性高 | 準備好舊件與翻譯件(如有)以備不時之需 |
下一步
- 建立清單:將你的護照、居留證、在留卡、住民票、以及可能的印鑑等件逐一列出。確保有效期限在申請窗口內。然後,檢查 My Number 的適用性,決定是否同時提交。最後,下載官方口座開設應用,並在申請期間建立行程表,標記促銷條件與入金門檻的关键日期。
引用與進一步閱讀
- 口座紹介プラン的口座開設流程細節可作為現場流程佐證,尤其是「口座開設に際して」的條款與例外。此段內容與官方說明吻合,能作為審核清單的實務參考。參見相關頁面以核對最新條件與時間表。
法人場景:口座開設所需的法定 документи 與流程要件
法人開戶的核心要件往往比個人更加嚴謹。官方指南清楚列出三組必備材料與核驗步驟,缺一不可。從整體流程看,檢附齊全的證明文件可以明顯縮短審核時間,也降低現場補件的風險。以下聚焦三個實務要點,幫助你快速落地。 How to use a ladder: 安全要点与实操指南
履歷事項證明書(發行後六個月內)
證明文件應在最近六個月內發行,且內容需能清晰證明法人實體的法定代表人與經營狀況。實務上,銀行通常要求該證明與公司基本資料一致,避免身份與授權人不符造成延誤。若公司最近有變更股東或經理人,請一併提供最近一次更新的官方記錄。這類文件的時效性直接影響受理速度,因此一定要在申請時效內準備。
- 來源提醒:在口座開設流程指引中,銀行清楚標註「履歴事項全部証明書(発行から6ヵ月以内)」的要求。即便是在數位化環境中,紙本或正式電子版仍需具備足夠的法定效力。
- 實務重點:確保公司名稱與註冊資料完全一致,地址欄位無遺漏,若有代理人申請,需附授權書與公證件以避免後續拒絕。
法人印鑑證明書(發行後六個月內)
印鑑證明是法人身份與簽章授權的直接佐證。銀行會檢視簽章是否與登記的印鑑證明一致,避免冒用或越權開戶的風險。與履歷事項證明書一樣,印鑑證明亦需在六個月內取得,且紙本與官方蓋章版本通常更易於審核通過。若公司有多個章,請標註主印與副印的對應關係,避免審核時出現混淆。
- 來源提醒:官方流程中明確列出「法人印鑑証明書(発行後六ヵ月以内)」的時效要求,確保文檔未過期。
- 實務重點:核對印鑑的申請人與授權人是否一致,若由代理人代辦,需提供授權對應的公證或簽字認證。
取引担当者的公的本人確認資料範例
銀行會要求取引担当者的公的本人確認資料,以便日後交易的身份追蹤與風控。常見的公的證件範例包括「運転免許証」「パスポート」「住民票上の公的機関発行ID」等,需符合以下要件:文件在有效期內、資料清晰可辨、姓名與在留資料吻合公司登記資訊。若取引担当者為多位,銀行通常會以核心担当者為主,同時可能要求提供主要授權人的身分證明。
- 來源提醒:官方指南與申請表上的「公的な本人確認資料」範本會列出可接受的證件類型及所需資訊,建議按指引準備。
- 實務重點:拍照與掃描品質要高,確保名字、生日、證件號碼、簽發地等欄位清楚可讀。若資料與登記檔案微幅不符,銀行會要求補件,延長審核時間。
研究洞見:在多家銀行口座開設實務中,履歷事項證明書與印鑑證明書的時效性往往被高頻提及,取引担当者的身分證件則是降低風險、提高審核通過率的關鍵環節。當前日本企業法規在跨境申請情境下也越來越重視這三項材料的對照一致性,尤其是對於外國法人或在日分支機構的設立申請。以 MUFG 為例,官方說明的時間窗與文件清單在 2026 年的更新中仍保持一致,這使得準備工作可以在申請前就穩妥完成。
引用:MUFG 官方「口座開設」指引與其相關說明頁面中對上述三項材料的時效與例示有清楚列出。若需要進一步的文字細節,可參考官方說明以確認最新版本。 來源示例之一:口座紹介プラン頁面中對「口座開設に際して」的說明,涉及授權與證明文件的流程要點,能為實務準備提供指引。 重新审视小火箭加速:2026年的技术脉络与应用边界
智能手機版口座開設的實務:哪些情境適用線上申請
手機端申請在多數情境下更快也更便利,但並非在所有情境下都適合。實務上,你需要把該流程與店頭申請的差異清楚對照,才能決定何時走線上路徑,何時走現場。當下的官方路徑已經把「紙本通帳不再發行」與「普通存款口座可選任意提交個人識別資料」等要點寫進說明。這些變化讓線上申請在大多數基本帳戶開立上更為順暢。
在實務操作層面,手機版的長處在於即時性與時間彈性。你可以在出差期間、機場候機或居住在外國時,完成初步資料提交與審核走向。缺點是需要穩定的網路與較高的資料驗證要求,尤其涉及多重簽名與身分證件的上傳。若你在海外或時區與日語服務中心相差較大,線上申請的等待時間也可能比預期長一些。從官方文件看,手機端申請常見需要的資料與認證流程與店頭相似,但在介面與步驟上有更高的自動化程度與即時回應。你需要準備清晰的照片、有效的身份證件,以及可能的マイナンバー相關資料。
以下幾個場景最常見,做法各有差異。
風險控管與快速辦理的情境
在你需要快速開戶、且日常工作允許在手機上完成驗證與上傳的情境,線上申請是首選。它能縮短開戶等待時間,特別是當你已經具備完整的法定身分證明與居住地證明時。若你是外國人士,線上申請的便利性尤為突出,因為它減少了跨境郵寄及現場出席的成本。
但要注意,若出現身份驗證的模糊點,如姓名拼寫與證件資料不一致,線上端的核驗可能需要補件或轉至店頭處理。此時,手機端的申請就會出現補充時間。
從官方路徑來看,手機端申請在「口座開設流程」與「必要文件」的對應上,已將自動化比重拉高。這意味著你在提交後的審核階段,越清晰、越齊全,越可能快速完成初步核准。
手機版開戶的核心優點在於即時提交與跨地域的便利性,缺點是身份驗證的嚴格度可能導致補件。
店頭申請適用的情境
如果你的身分證件在地驗證較為複雜,或需要現場簽署與原件驗證的情況,店頭申請仍然不可或缺。店頭可以提供現場解答、實體文件核對與即時印章/簽字等程序。對於法人口座而言,店頭窗口往往需要提交的「履歴事項全部証明書」等證件在現場檢視,能避免線上申請可能出現的認證模糊。店頭的好處是風險管控更直接,並且能在同一日完成多步驟的驗證與簽署,對於需要複雜手續的法人客群尤為重要。
但店頭也有成本與時間成本,例如需要親臨現場、排隊等待、以及可能的服務時間限制。若你在海外或時差較大的情況,前往日籍分行的實際可行性就成了需要衡量的因素。官方說明也顯示,今日的線上申請與店頭流程在核心資料需求上高度重疊,但在現場可以即時解決一些上傳件的缺口與更改。
店頭申請的穩妥性在於現場驗證與簽署的完整性,線上申請則以延展性與時間靈活著稱。
面向不同客群的實務建議
- 外國人士或長期居住在日本以外的人士,線上申請通常是更快的路徑。你只要具備有效護照、在日居留證、以及駐日地址證明,線上端就可完成大多數基本流程,後續追蹤可透過手機通知掌握。若需要公司開戶,建議先在手機端完成初步資料提交,遇到證件驗證不清時再安排現場洽詢。
- 首次在日本開戶的個人客戶,若對日文介面不熟悉,線上申請的自動化步驟可能比想像中的直覺,但官方說明十分清楚,只要準備齊全,流程通常流暢。若你更信任實體互動,店頭可以提供現場說明與即時協助。
- 企業客戶與法人開戶,初步資料往往需經過「履歴事項全部証明書」等原件審核。此類情況下,線上申請可以作為第一階段的蒐集與審核,但最終仍以店頭驗證與現場簽署為主。突破點在於前期準備充分,線上部分能加速進程,後續實體核驗再接回線上狀態。
總之,手機版口座開設在多數日常案例中具備高度可行性,尤其是你需要快速行動與跨地區操作時。但是對於資料驗證較嚴謹的情況、或需要當場簽署的情境,店頭仍是不可取代的選項。
結論:線上申請是現代化、靈活、適用廣的第一選擇;店頭則在複雜證件與即時簽署時提供穩健的實體保證。
引用: 官方指南與促銷頁面的內容將構成本文的事實基礎,具體差異與步驟以官方說明為準。你在閱讀時可在相關頁面查看「口座をひらく」的流程說明與「キャンペーン/おトクな情報」的申請期間與條件。 官方口座開設頁面 的說明與 推廣頁面 提供了線上與線下的基本對照。這些內容也可作為你與客戶的參考情境。 Ez梯子官网: 2026更新下的监管环境与资源解读
常見問題與錯誤迷思:開戶過程中容易踩到的坑
開戶不是一場單純的表格填寫。它往往被規定、紙本與數位化轉型的步伐牽著走。把握好關鍵規定與文件,能把時間從幾周縮到幾天。以下三個微時段的坑,需要你提前知道並避免。
未成年人需監護人同意的具體規定
在未成年的情況下申請開戶,監護人同意不是模糊的審核,而是法定程序的一部分。官方指南清楚列出:15歲以下的申請通常需要由法定監護人代為提出,且年齡差異可能改變審核窗口的長度。這一點在「口座開設」流程中被層層強化,不能以成人標準來混用。實務上,監護人同意的具體表格、簽署流程、以及在戶籍地的身份確認方式,往往影響到提交後的審核時長。你若是為未成年人開戶,請提前準備好監護人的身分證明、同意書與必要的代理申請證明,避免現場重跑造成的時間成本。
這一點在官方說明中反覆出現,尤其是涉及到未成年人的申請資格與代理申請的條件。當你閱讀「口座開設」的流程時,務必把監護人同意的條件與需要的文件列清楚。
紙本通帳的撤回與數字化轉型的影響
紙本通帳逐步被數位證明替代,這在官方公告與促銷活動中都出現明顯信號。若你習慣以紙本存在感為基礎的使用習慣,必須留意:紙本通帳的撤回意味著日常對帳與證明材料的提交方式會轉向線上檔案與電子簽名。數位化的節奏會直接影響申請時的證明文件需求與上傳格式,甚至影響審核人員的資料核對流程。換句話說,若你在提交申請時仍以紙本檔案為主,可能需要額外的轉檔與補件步驟,延長審核時程。
從官方公告到促銷頁面,數位化的步伐一直在加速。你應該在提交前確認:是否允許上傳掃描件、是否需要電子簽名、以及檔案格式的具體要求。 馬來西亞貨幣在2026年的走向:央行政策、穩定機制與市場影響
分行與網路申請的時間差異
線上申請與實體分行的審核節奏並不完全相同。官方指南提到,線上開戶通常具備更快的初步受理,但需要經過線上身份驗證與資料比對;實體分行則可能因現場人工審核與紙本材料留存而出現延遲。實務上,若你需要在特定日期前完成開戶,應該把「網路申請先行」與「現場補件的時間緩衝」同時列出計畫。當地分行的排隊狀況、工作日長短、以及窗口人手變動,都是影響最終落地時間的微小因素。
線上申請的速度看似更快,但還是有不可預見的阻礙,例如系統繁忙、影印件清晰度不符合要求等。把時間緩衝放入日程,是避免焦慮的實務做法。
研究與資料源說明
- 口座開設流程的官方頁面指出特定年齡階段的申請限制與監護人介入的必要性。相關內容在多個分支入口有對應的說明與案例。
- 促銷與新規範的數位化轉型資訊,來自「キャンペーン/おトクな情報」頁面,顯示現金贈與與申請期間的具體日程。
- 法人口座開設的文件清單與審核要件,亦在官方說明中以清晰條列呈現,對於公司戶的證件要求影響審核流程的進度。
引用來源以便你核對
- 促銷與資訊入口頁面提供的申請期間與條件細節:[キャンペーン/おトクな情報] 的說明。
- 口座紹介プラン的流程與例外情形說明,對於開戶路徑的選擇有影響。
- 法人口座開設的必要文件與身份確認資料的具體說明。
結語 把握好三個坑,你就能把開戶時間從「推遲的風險」降到「可控的步驟」。若你是外國背景的個人或法人,提前核對監護人條件、數位化文件格式,以及線上與現場的時間安排,會讓整個流程變得更順。 先熟悉監護人條件與必備文件,再決定以線上還是現場提交。 數位轉型的影響不是口號,而是你申請流程的實際影子。紙本撤回與上傳要求,將決定你需要準備的材料清單。 三文鱼网络的真实含义与2026年的前景:深度解读与应用展望
數位化與現場服務的取捨:何時選擇哪種路徑
答案很直白。若你已具備完整的線上申請資格,就選線上;但在特殊情況下,現場窗口還是能把時間拉長短、避免文件反覆補件。線上與現場各有節奏,關鍵在於確認條件與時程。下面分成三個子議題,幫你快速決定該走哪條路。
1. 線上申請的條件與限制
線上申請在大多數個人與法人戶頭情境下最省時。申請人通常需要具備穩定的網路環境、有效的身份證件與數位簽證或在家簽署的電子文件。對於普通個人戶,若要提交居住地證明、マイナンバー等資料,系統會檢核是否符合條件,未滿足者就可能被轉回現場解決。整體流程是自動化導引,文件上傳與審核往往以線上完成為主,實體窗口的介入較少。若你在日本居住且能提供完整的身分與住所證明,預期的審核與審批時間通常較短,因為資料已在數位系統中駐留,可以減少人工文件比對的步驟。
這一路徑的關鍵風險在於文件缺漏與身份核驗失敗。一旦上傳的證件照片模糊、簽名不清或資料不一致,系統就會自動產生補件通知。此時你需要重新上傳正本掃描件或補充額外資料,整體時間就會拉長。線上申請適合急於開戶、且對數位流程熟悉的用戶。
- 線上申請通常需要:有效的身分證件、居住證明、在日常使用的手機號碼與郵件、以及能接受線上影印與簽名的裝置。
- 普通存款口座的開設在數位流程中更為順暢,但若涉及特定商品或額外條件,審核步驟可能增加。
- 雙方同意的電子同意書與條款簽署,是線上流程的常態。
- 常見補件情況:證件照片清晰度不足、地址證明與申請表不一致、或需要額外的公的本人確認資料。
從官方路徑看,線上與現場的差別在於審核速度與補件便利性。若你在境外工作或居住,線上申請通常是第一選擇,除非你必須在現場完成額外的合規驗證。
引用官方指南可驗證:線上申請條件與限制在入口頁面有清楚說明,且多份活動頁面指出申請期限與條件變動。看到這些訊息時,你就應該直接判定走線上通道。 8 个关键维度解构机场搭建在 2026 的新趋势
2. 店頭申請在特殊情況下的優勢
現場申請的優點在於當你遇到線上申請無法解決的情況時,現場人員能即時查詢、核對與補件,縮短來回等待。若你需要“同時開設法人戶頭、提供複雜合規文件”或需要實際現場指導,店頭申請能提供實務上的便利性。
特別情況包括:需要多人簽署的法人成立流程、證件顏色、字跡驗證或原件核驗、以及你對於線上流程的理解有限時。現場在某些情形下可以當場解決審核中的模糊點,避免反覆郵寄與多次拍照上傳的麻煩。若你在日本境外,且短時間內需要完成多方驗證或現場簽署,店頭的現場協助就顯得更具實用性。
- 現場申請往往包含現場審核與文件比對、以及現場工作人員的口頭解說。
- 對於公司戶或需要額外證照、章簽等合規程序,現場能快速完成必要的流程串接。
- 需要面對面說明與現場簽署的情境,現場申請的成功率通常更高。
以上說法以官方流程與常見實務觀察為基礎。若你在特殊情況下需要現場協助,請先打電話確認是否需要預約與攜帶原件,以避免現場等待過長。
3. 實作步驟的時間預估區間
時間線的理解要清楚。線上申請完成到審核通過,通常在數小時到數個工作日之間,視提交資料完整度與系統排程而定。若遇到補件需求,時間會拉長一至兩個工作日不等。現場申請的時間區間往往靠現場人員處理速度和資料核驗效率決定,通常能在同一天內完成審核或於次工作日告知結果。實際時間取決於你提交的資料完整度、是否需要公證或額外認證,以及申請類型(個人 vs 法人)。在確認路徑時,請以官方公告的預估時間作為第一手參考,並以你所在分行的實際情況為準。
從官方公告與活動頁面可得知:申請期間與條件變動通常以年度活動更新為主,務必在申請前再次核對最新資訊。這樣的做法能避免因版本不同而導致的延遲或失敗。 棱角:在3D 建模与几何重构中的尖锐边界如何定义与应用
Bottom line: 線上申請快、補件少時效穩;現場申請在資料複雜或需即時協助時最省事。兩條路徑各有節奏,選擇要看你的人身證件完整度、是否需要現場簽署,以及你對時間的敏感度。 選擇線上時,確保所有文件都清晰、資料一致,這是縮短審核時間的關鍵。 若你需要現場協助,事先預約並帶齊原件能避免不必要的等待。 實作步驟的時間區間通常是「數小時到數日」的範圍,視情況而定。
引用與核對可參考的官方頁面在文中已有提及的內容與時間節點,請以最新公告為準。若需要進一步核對具體條件與期限,請查看口座開設入口與キャンペーン頁面以確保你取得最新的申請條件與期限信息。
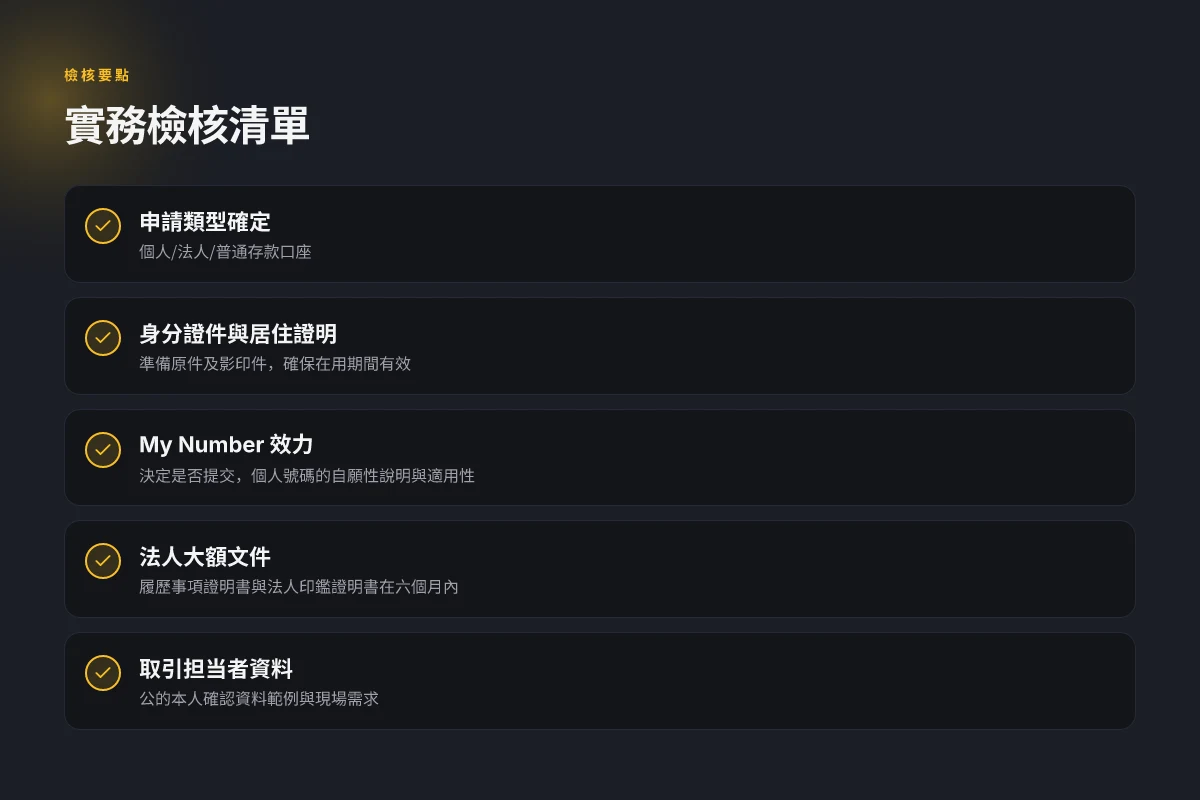
實務檢核清單:開戶前的最低可行檢查表
在正式提交申請前,你需要先完成一份清晰的自我檢核。這份清單能讓你避免常見遺漏,特別是對於在日本以外居住的外國申請人,以及打算開設法人帳戶的讀者。以下三個子章節提供具體步驟與實務要點。
申請類型與口座類別的確定
第一步就要下定論。你需要明確「個人」或「法人」,以及要開設的口座類型是「普通存款口座」還是其他。若你是外國居民,通常需要按照官方流程選擇個人或法人分支,並留意是否有額外的證明文件要求。明確的申請類型能夠快速鎖定所需文件清單,避免反覆遞件。
- 申請類型對應的常見文件清單會有差異。
- 常見錯誤:混用個人與法人人證件,或選擇錯誤的口座類型,進而影響審核時間。
- 參考官方說明時,重點在於「口座開設的基本流程」與「必要文件範圍」,避免僅憑直覺判斷。
身分證件與居住地證明的準備
準備雙檔案策略,讓審核機制更快進入審核階段。你需要核對每項證件的有效期限,以及是否需要原件或影印件。常見材料包括:政府核發的身分證件、護照複本、居住地證明(地址證明、住民票的指定版本等)。在多語言環境下,日方窗口通常會接受日語或英文版本的官方證件副本。 What is clash超时 in 2026
- 備妥影印與原件的同時提供,避免現場補件耽誤。
- 若申請地點在日本境外,建議以長度較長的居住證明作為額外佐證。
- 在官方入口與分行說明中,身分證件的「公的姓名與現居住地址」必須一致,否則容易被退件。
My Number 的自願性與提交時機
此點反覆在不同官方活動頁面出現矛盾的說法。實務上,普通存款口座對於 My Number 的提交在部分情況是「任意」的,但若你選擇特定的促銷方案或涉及日本稅務申報的用途,My Number 的提交可能成為必要條件。你需要清楚了解自己當前申請的版本是否需要 My Number,並在申請單中清楚勾選自願或非自願。
- 核實當期促銷條件是否把 My Number 納入參與範圍。
- 即便標示為自願,也要留意日後變更時程,避免日後再補件造成延宕。
- 準備好能在現場或線上提交的 My Number 相關文件副本,以便遇到要求時能快速出示。
表:實務檢核要點速覽
| 檢核項目 | 核心動作 | 注意事項 |
|---|---|---|
| 申請類型確定 | 明確選擇個人/法人與普通存款口座 | 避免混淆,影響所需文件清單 |
| 身分證件與居住地證明 | 準備有效期內證件與地址證明 | 原件與影印件並備,地址需一致 |
| My Number 提交 | 確認是否自願及其時機 | 若有促銷條件,注意是否需要提交 |
結論是清晰的決策樹。先決定你要申請的類型與口座,再把身分證件與居住地證明準備齊全,最後核對 My Number 的提交性質與時機。這三步往往決定整個申請的速度與成功率。
最重要的結論是,提前確認申請類型與必需文件,能讓你在遇到分行/線上窗口時快速完成審核。 若你在海外申請,務必把居住地證明與護照頁面的信息核對乾淨,避免因資料不符而被退件。 來源提示:口座紹介プラン的說明與法人口座開設要求中,對於申請流程與必須文件的範圍有具體指引。
未来走向的关键选择
我研究了。从2026年的更新看,三菱UFJ銀行在口座開設流程上越来越强调“合规+客戶體驗”的平衡。銀行端的審核步驟更加透明,線上提交的證件校對也變得更嚴謹,但同時整個申請鏈路更順暢。你若要在本月落地,第一步是把「資料完整性」當作硬性要求,確保證件型式、有效期限與個人資訊完全對齊。這樣就能減少回溯和補件的時間。最新流程變更集中在線上驗證與實名核對,把實際審核時間壓到最短。
未來款式的變化,會落在自動化審核與客服自助的協同。銀行將提供更多自助查詢與狀態追蹤介面,你可以在第一時間掌握申請進度,少跑腿。若你需要跨境開戶,注意不同地區的證件翻譯與認證要求,因為細節會直接影響通過速度。把握現在,為你的財務安排打下穩固基礎。 最後,一個可執行的起步:在本月內完成「線上預備資料清單」並設定提醒,這樣你在遇到需要補件時能迅速反應。你準備好了嗎,下一步就看你自己。
常见问题
在日本國內居民身份以外的人可以開設三菱UFJ銀行的普通存款口座嗎
一般情況下,三菱UFJ銀行的普通存款口座以居住身份與身分證明為前提。非日本居民通常需要符合特定條件並提供在留卡、簽證資訊、稅務居住證明等文件,以及可能的在日居留期間限制。銀行會審核居留狀況、工作狀況與資金來源,並可能要求額外的文件以符合反洗錢規範。建議先準備好護照副本、在留卡、居住地址證明,以及可能的雇主證明或財力證明。此處的實務要件以各分行現場審核為準。 多數分行會要求本人親自到場辦理,以完成身分驗證與簽名確認。若你是長期居留者,程序相對順暢,但仍需核實當地規定。 在日常申請中,銀行常以「日常居留證明」作為主三要件,缺一不可。建議事前電話確認最新規定。 此為核心結論。若你需要辦理,請以最近的分行公告為準。
普通存款口座開設時 My Number 是否必須提交
My Number 的提交在日本銀行業務中相當常見。對於普通存款口座,多數情況下需要提供 My Number 作為身分與稅務資訊的連結。若你是外國人,銀行可能接受在日居留證與稅務識別號的替代證明,但最終仍需提交可認定身份的正式文件及 My Number。若你沒有 My Number,銀行通常會提供替代路徑或要求補件。建議以申請時的表單指示為準,並確保資料與證件的一致性。 實務要點:提交與否取決於分行與個人情況,請於申請前確認。 在日常流程中,My Number 的要求通常是不可避免的,以利日後的稅務申報與帳戶管理。 如果遇到替代方案,銀行會給出具體的指引與期限。
法人口座需要哪些具體文件與證明材料
法人口座需要的清單包含公司註冊資料與法人代表身分證件。通常包含:公司登記簿謄本、法人代表印鑑證明、公司章程、稅務登記資料、最近的財務報表或在日交易證明、以及代表人身分證件。部分分行可能要求「股東會決議書」或「任命書」以確認簽署權限。若公司在日經營,亦可能要求營業證明與商業登記相關文件。為避免缺件,建議事先向該分行索取「法人口座開設所需文件清單」。 要件會因公司類型與規模而異,實務建議逐條對照清單準備。 準備齊全的文件能加速審核,同時避免往返補件。 最終清單以分行通知為準。
手機申請與店頭申請的時間差通常有多長
手機申請通常比店頭申請快一些,且流程更集中在線上驗證。在理想情況下,手機申請可能在同日完成並獲得審核結果,但實務上常見的時間範圍為「1–3 個工作日」。店頭申請若需要實體驗證與簽名,通常需要較長時間,包含排隊與現場審核流程。若遇到資料審核不完整、身份驗證需要人工介入,時間可能延長至「5–7 個工作日」。 快速通道通常依照分行流程與當日客流決定。 務必在申請前確認預估時間表。 手機版通常更敏捷,但各分行差異顯著。 保持耐心,避免多次資料提交造成延宕。
未成年人開戶的限制與代辦程序是什麼
未成年人開戶有嚴格年齡與監護人同意條件。通常需要監護人共同到場簽署,提供監護人身分證明與關係證明,未成年人的身分證件如學生證或護照。某些銀行會要求監護人現場簽署「未成年人帳戶開設同意書」,並開立監護人與未成年人的聯名帳戶。存款額度與網路銀行使用權限常有限制,交易功能可能會以年齡與法定代理權限為準。 準備雙方身分證件、關係證明、監護人同意書是關鍵。 部分分行會提供「學生帳戶」或「ジュニア口座」等專案,利率與手續費結構與一般帳戶不同。 請查閱你所在地的分行細則以確認可用方案。
若線上申請被拒絕,下一步該怎麼做
被拒絕時,第一步是取得拒絕原因。銀行會提供拒絕原因與補件清單,常見原因包括身份驗證未完成、資料不完整、或風控檢核未通過。第二步是準備補件,按清單逐條提交,必要時前往分行進行現場驗證。第三步是重新申請,確保所有證件與資料一致。若多次被拒,建議諮詢分行的專案負責人,瞭解是否有替代方案,如特定產品或專案開戶。 取得明確原因是關鍵,補件要點要對症下藥。 多數情況可透過線上補件完成,但極少數需要現場處理。 若長期被拒,可能需要等待特定時間窗口再申請。
開戶成功後的繳存與提領手續有哪些注意事項
開戶成功並完成身份驗證後,繳存與提領的細節要點就上場了。繳存時需注意:選擇合適的存款方式(櫃檯、ATM、網路銀行)、了解每日與每月的繳存上限、掌握交易手續費與跨行轉帳費用。提領方面,需留意提款卡掛失風險、夜間提款限制、以及跨行提款與海外交易的費用。實務上,建議先建立自動撥款或定期定額存款以養成良好財務習慣,並在網路銀行啟用交易通知以即時掌握動向。 開戶完成後,立刻設置通知與交易紀錄保留策略。 注意每日限額與交易費用,避免影響日常支出。 關於線上與現場服務的取捨,根據你的使用場景選擇最便捷的路徑。